Domain persoenlichkeits-stoerungen.de kaufen?
Wir ziehen mit dem Projekt
persoenlichkeits-stoerungen.de um.
Sind Sie am Kauf der Domain
persoenlichkeits-stoerungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain persoenlichkeits-stoerungen.de kaufen?
Was ist ein innerer Konflikt?
Ein innerer Konflikt bezieht sich auf einen Konflikt oder eine Spannung, die in einer Person selbst besteht. Es handelt sich um einen Konflikt zwischen verschiedenen Gedanken, Gefühlen oder Werten, der zu innerer Unruhe oder Unsicherheit führen kann. Ein innerer Konflikt kann beispielsweise auftreten, wenn eine Person zwischen zwei Optionen hin- und hergerissen ist oder wenn ihre eigenen Wünsche oder Bedürfnisse im Widerspruch zu den Erwartungen anderer stehen. **
Wie entsteht ein innerer Konflikt?
Ein innerer Konflikt entsteht, wenn zwei oder mehrere Bedürfnisse, Werte oder Ziele miteinander in Konflikt geraten. Dies kann zum Beispiel passieren, wenn man sich zwischen zwei Optionen entscheiden muss, die beide positive und negative Aspekte haben. Der Konflikt entsteht dann aus dem inneren Widerstreit zwischen den verschiedenen Optionen. **


Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Psychische Störungen und Verhaltensauffälligkeiten in den ersten Lebensjahren, Fachbücher von Rüdiger Kissgen, Kathrin SeveckeBei jedem fünften Kind eines Kindergartenjahrgangs besteht ein Risiko für psychische Auffälligkeiten. Durch eine möglichst frühzeitige Diagnosestellung kann das Kind gezielt unterstützt und in seiner weiteren Entwicklung gestärkt werden. Dieses Lehrbuch möchte die Kompetenz für eine fachkundige Behandlung in der frühen Kindheit erweitern. Nach einer kompakten Darstellung der Entwicklung in den ersten sechs Lebensjahren werden mögliche Störungen nach Klassifikation, Prävalenz, Diagnostik und Therapie gegliedert und in stringent strukturierten Kapiteln behandelt: neurobiologische Entwicklungsstörungen (z. B. Autismus-Spektrum-Störung, ADHS), Angst- und Zwangsstörungen, affektive Störungen, Schlaf-, Ess- und Schreistörungen der frühen Kindheit, Trauma-, Belastungs- und Deprivationsstörungen sowie Bindungs- und Beziehungsstörungen. Das Buch ist an der DC:0-5TM (Diagnostic Classification of Mental Health and Disorders of Infancy and Early Childhood) orientiert. Unterschiede zu kinder- und jugendpsychiatrischen Klassifikationsmanualen wie der ICD-10 bzw. ICD-11 oder dem DSM-5, die auf ältere Kinder und Jugendliche ausgerichtet sind, werden in den Störungsbildkapiteln des Buches erörtert. Im Unterschied zu den anderen Klassifikationsmanualen werden in der DC:0-5TM zusätzlich der Beziehungskontext, körperliche Gesundheit und Erkrankungen, psychosoziale Stressoren und Entwicklungskompetenzen der Kinder und ihrer Familien erfasst, wodurch eine ganzheitliche Diagnostik ermöglicht wird.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychische Störungen und Suchterkrankungen, SachbücherDieses Praxishandbuch behandelt systematisch und umfassend die häufig auftretenden Komorbiditäten von Suchterkrankungen mit anderen psychischen Störungen. Aus psychiatrisch-psychotherapeutischer sowie suchttherapeutischer Perspektive werden die Besonderheiten des gemeinsamen Auftretens und das spezielle therapeutische Vorgehen nach aktuellen evidenzbasierten Studienergebnissen ausgeführt. Das Werk bietet praxisorientierte Lösungen für die häufigen Probleme der Diagnostik und Therapie von Doppeldiagnosen und den Umgang mit oft als herausfordernd erlebten Patienten im klinischen Versorgungsalltag. In der vollständig aktualisierten 3. Auflage wurden neue Kapitel zur Lerntheorie sowie zu Essstörungen, Schmerz, Zwang, pathologischem Glücksspiel und Bewegungssucht ergänzt.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann ein innerer Konflikt entstehen?
Ein innerer Konflikt kann entstehen, wenn zwei oder mehr persönliche Werte oder Überzeugungen miteinander in Konflikt geraten. Dies kann beispielsweise passieren, wenn man sich zwischen Pflichtgefühl und persönlichen Bedürfnissen entscheiden muss. Auch unterschiedliche Emotionen wie Liebe und Wut können zu einem inneren Konflikt führen. Oft entsteht ein innerer Konflikt auch durch äußere Einflüsse, wie gesellschaftliche Erwartungen oder Druck von anderen Personen. Letztendlich kann ein innerer Konflikt auch durch Selbstzweifel oder Unsicherheiten über die eigenen Entscheidungen entstehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Was sind typische Herausforderungen beim Umgang mit schweren Lasten?
Typische Herausforderungen beim Umgang mit schweren Lasten sind die Gefahr von Verletzungen durch falsches Heben oder Tragen, die Belastung des Rückens und anderer Muskeln sowie die mögliche Beschädigung von Material oder Ausrüstung. Es ist wichtig, geeignete Hebe- und Tragetechniken zu verwenden, angemessene Schutzausrüstung zu tragen und Pausen einzulegen, um Überlastung zu vermeiden. Zudem sollte die Last vor dem Transport richtig gesichert und auf mögliche Hindernisse oder unebenes Gelände geachtet werden. **
Was sind typische Herausforderungen bei der Bewältigung schwerer Lasten?
Typische Herausforderungen bei der Bewältigung schwerer Lasten sind die physische Belastung des Körpers, das Risiko von Verletzungen und die Notwendigkeit von spezieller Ausrüstung oder Techniken. Es erfordert auch eine gute Planung und Organisation, um sicherzustellen, dass die Lasten sicher und effizient bewegt werden können. Zudem ist es wichtig, auf die ergonomischen Prinzipien zu achten, um die Belastung auf den Körper zu minimieren. **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Psychische Störungen und Verhaltensauffälligkeiten bei Menschen mit intellektueller Beeinträchtigung, Fachbücher von Anton DošenDas Buch liefert einen fundierten Überblick zur Entstehung, Diagnostik und multimodalen Behandlung von psychischen Störungen und Verhaltensauffälligkeiten bei Kindern und Erwachsenen mit einer intellektuellen Beeinträchtigung. Dem diagnostischen und therapeutischen Vorgehen liegt ein Konzept der emotionalen und der Persönlichkeitsentwicklung zugrunde, welches psychologische, psychiatrische sowie heilpädagogische und biologische Erkenntnisse integriert. Ausführlich werden spezifische Störungen und Syndrome, wie z. B. aggressives Verhalten und Impulskontrollstörungen, affektive Störungen, Angst- und Zwangsstörungen, Aufmerksamkeits- und Persönlichkeitsstörungen sowie Störungen bei älteren Menschen, hinsichtlich ihrer Besonderheiten bei Menschen mit einer intellektuellen Beeinträchtigung diskutiert. Ein weiterer Abschnitt beschäftigt sich mit psychischen Störungen, die im Zusammenhang mit.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychische Störungen und Verhaltensauffälligkeiten in den ersten Lebensjahren, Fachbücher von Rüdiger Kissgen, Kathrin SeveckeBei jedem fünften Kind eines Kindergartenjahrgangs besteht ein Risiko für psychische Auffälligkeiten. Durch eine möglichst frühzeitige Diagnosestellung kann das Kind gezielt unterstützt und in seiner weiteren Entwicklung gestärkt werden. Dieses Lehrbuch möchte die Kompetenz für eine fachkundige Behandlung in der frühen Kindheit erweitern. Nach einer kompakten Darstellung der Entwicklung in den ersten sechs Lebensjahren werden mögliche Störungen nach Klassifikation, Prävalenz, Diagnostik und Therapie gegliedert und in stringent strukturierten Kapiteln behandelt: neurobiologische Entwicklungsstörungen (z. B. Autismus-Spektrum-Störung, ADHS), Angst- und Zwangsstörungen, affektive Störungen, Schlaf-, Ess- und Schreistörungen der frühen Kindheit, Trauma-, Belastungs- und Deprivationsstörungen sowie Bindungs- und Beziehungsstörungen. Das Buch ist an der DC:0-5TM (Diagnostic Classification of Mental Health and Disorders of Infancy and Early Childhood) orientiert. Unterschiede zu kinder- und jugendpsychiatrischen Klassifikationsmanualen wie der ICD-10 bzw. ICD-11 oder dem DSM-5, die auf ältere Kinder und Jugendliche ausgerichtet sind, werden in den Störungsbildkapiteln des Buches erörtert. Im Unterschied zu den anderen Klassifikationsmanualen werden in der DC:0-5TM zusätzlich der Beziehungskontext, körperliche Gesundheit und Erkrankungen, psychosoziale Stressoren und Entwicklungskompetenzen der Kinder und ihrer Familien erfasst, wodurch eine ganzheitliche Diagnostik ermöglicht wird.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein innerer Konflikt?
Ein innerer Konflikt bezieht sich auf einen Konflikt oder eine Spannung, die in einer Person selbst besteht. Es handelt sich um einen Konflikt zwischen verschiedenen Gedanken, Gefühlen oder Werten, der zu innerer Unruhe oder Unsicherheit führen kann. Ein innerer Konflikt kann beispielsweise auftreten, wenn eine Person zwischen zwei Optionen hin- und hergerissen ist oder wenn ihre eigenen Wünsche oder Bedürfnisse im Widerspruch zu den Erwartungen anderer stehen. **
-
Wie entsteht ein innerer Konflikt?
Ein innerer Konflikt entsteht, wenn zwei oder mehrere Bedürfnisse, Werte oder Ziele miteinander in Konflikt geraten. Dies kann zum Beispiel passieren, wenn man sich zwischen zwei Optionen entscheiden muss, die beide positive und negative Aspekte haben. Der Konflikt entsteht dann aus dem inneren Widerstreit zwischen den verschiedenen Optionen. **
-
Wie kann ein innerer Konflikt entstehen?
Ein innerer Konflikt kann entstehen, wenn zwei oder mehr persönliche Werte oder Überzeugungen miteinander in Konflikt geraten. Dies kann beispielsweise passieren, wenn man sich zwischen Pflichtgefühl und persönlichen Bedürfnissen entscheiden muss. Auch unterschiedliche Emotionen wie Liebe und Wut können zu einem inneren Konflikt führen. Oft entsteht ein innerer Konflikt auch durch äußere Einflüsse, wie gesellschaftliche Erwartungen oder Druck von anderen Personen. Letztendlich kann ein innerer Konflikt auch durch Selbstzweifel oder Unsicherheiten über die eigenen Entscheidungen entstehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
Psychische Störungen und Suchterkrankungen, SachbücherDieses Praxishandbuch behandelt systematisch und umfassend die häufig auftretenden Komorbiditäten von Suchterkrankungen mit anderen psychischen Störungen. Aus psychiatrisch-psychotherapeutischer sowie suchttherapeutischer Perspektive werden die Besonderheiten des gemeinsamen Auftretens und das spezielle therapeutische Vorgehen nach aktuellen evidenzbasierten Studienergebnissen ausgeführt. Das Werk bietet praxisorientierte Lösungen für die häufigen Probleme der Diagnostik und Therapie von Doppeldiagnosen und den Umgang mit oft als herausfordernd erlebten Patienten im klinischen Versorgungsalltag. In der vollständig aktualisierten 3. Auflage wurden neue Kapitel zur Lerntheorie sowie zu Essstörungen, Schmerz, Zwang, pathologischem Glücksspiel und Bewegungssucht ergänzt.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
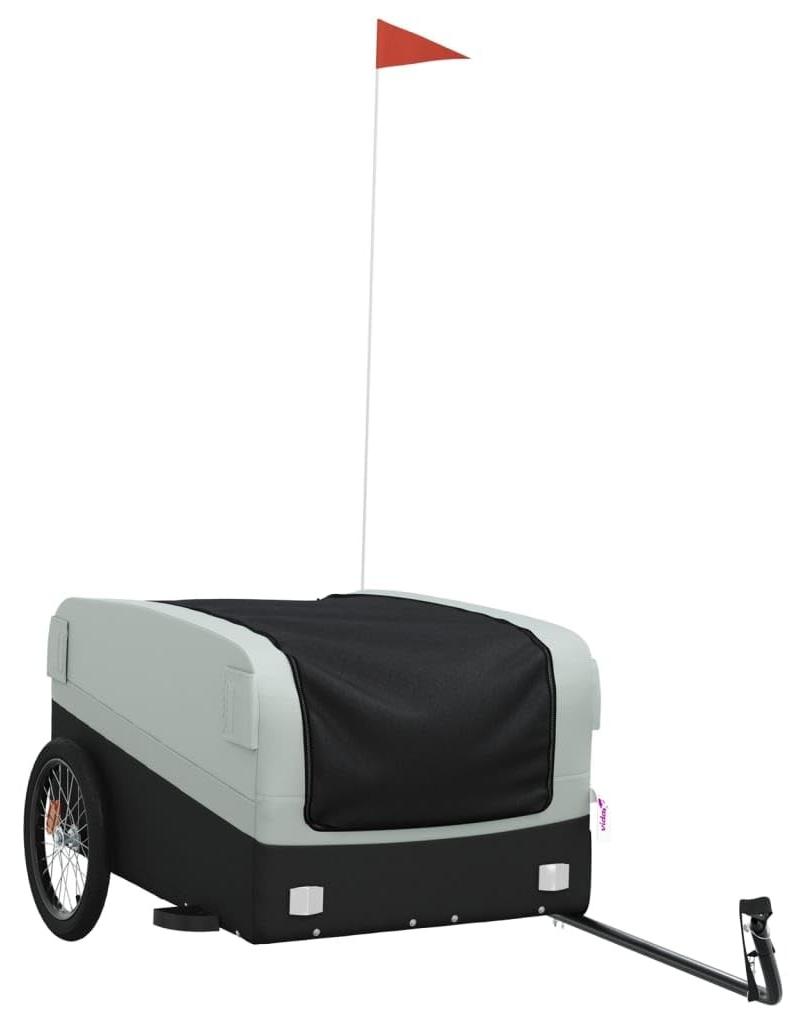
Robuster Fahrradanhänger für schwere LastenDieser robuste Fahrradanhänger ist perfekt für den Transport schwerer Güter. Mit einer Tragfähigkeit von bis zu 45 kg ist er eine zuverlässige Wahl für all Ihre Transportbedürfnisse.EigenschaftenMaterial: EisenFarbe: Schwarz und GrauVerstärkte AnhängekupplungDieser Fahrradanhänger ist ideal für den Einsatz im industriellen Bereich oder für den Transport von Möbeln. Dank des robusten Designs und der stabilen Konstruktion ist er perfekt für den täglichen Gebrauch.SpezifikationenGewicht: 8,65 kgAbmessungen: 69 x 1 x 6 cmMaximale Tragfähigkeit: 45 kgWichtige HinweiseInklusive SicherheitsflaggeEinfach zu montieren und zu verwendenMit diesem Fahrradanhänger wird der Transport schwerer Lasten deutlich einfacher und effizienter. Eine praktische Lösung für jeden Radfahrer!310,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was sind typische Herausforderungen beim Umgang mit schweren Lasten?
Typische Herausforderungen beim Umgang mit schweren Lasten sind die Gefahr von Verletzungen durch falsches Heben oder Tragen, die Belastung des Rückens und anderer Muskeln sowie die mögliche Beschädigung von Material oder Ausrüstung. Es ist wichtig, geeignete Hebe- und Tragetechniken zu verwenden, angemessene Schutzausrüstung zu tragen und Pausen einzulegen, um Überlastung zu vermeiden. Zudem sollte die Last vor dem Transport richtig gesichert und auf mögliche Hindernisse oder unebenes Gelände geachtet werden. **
-
Was sind typische Herausforderungen bei der Bewältigung schwerer Lasten?
Typische Herausforderungen bei der Bewältigung schwerer Lasten sind die physische Belastung des Körpers, das Risiko von Verletzungen und die Notwendigkeit von spezieller Ausrüstung oder Techniken. Es erfordert auch eine gute Planung und Organisation, um sicherzustellen, dass die Lasten sicher und effizient bewegt werden können. Zudem ist es wichtig, auf die ergonomischen Prinzipien zu achten, um die Belastung auf den Körper zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.